Quelle banque propose le meilleur taux immobilier en octobre 2026 ? Les données disponibles ne permettent pas de désigner une banque française gagnante pour tous les emprunteurs. Les baromètres récents donnent des repères de taux, mais pas un classement homogène des offres bancaires individuelles. Pour identifier l’établissement le plus avantageux dans votre situation, il faut comparer plusieurs propositions établies pour un même projet, en examinant leur taux annuel effectif global (TAEG), leur assurance, leurs frais et leurs conditions. La banque SG, du groupe Société Générale, peut ainsi figurer parmi les établissements à consulter : l’intérêt de sa proposition doit être apprécié à partir des conditions obtenues pour votre dossier.
En octobre 2026, les références publiées sur 20 ans se situent notamment à 3,55 % pour un excellent dossier selon Meilleurtaux, à 3,51 % pour les dossiers acceptés observés par CAFPI et à 3,66 % pour la clientèle observée par Pretto. Ces indicateurs ne portent pas nécessairement sur les mêmes emprunteurs et ne constituent pas des offres bancaires directement comparables.
Pourquoi aucune banque ne peut être déclarée gagnante pour tous les profils ?
Un taux annoncé dans un baromètre ne correspond pas nécessairement à celui qu’une banque accordera à un particulier. L’appréciation d’une demande dépend notamment du dossier de financement, de la durée souhaitée, de l’apport et des conditions de l’établissement sollicité.
Les données consultées pour octobre 2026 ne fournissent pas, pour les principales banques françaises, une série homogène de propositions associant le même montant emprunté, la même durée, le même profil, le TAEG et les conditions d’accès. Elles ne permettent donc pas de classer objectivement ces banques de la moins chère à la plus chère.
Cette limite ne signifie pas qu’aucune banque n’offre de conditions compétitives. Elle signifie qu’un taux très bas observé auprès d’un courtier ou affiché dans une communication commerciale ne suffit pas à identifier une banque gagnante pour l’ensemble des emprunteurs.
La bonne comparaison porte sur des offres auxquelles le demandeur peut effectivement prétendre. Deux établissements peuvent afficher un taux nominal proche alors que leurs coûts d’assurance, leurs frais ou certaines conditions contractuelles diffèrent. Inversement, une proposition moins séduisante au premier regard peut mériter d’être examinée sur son coût global.
Pour déterminer quelle banque propose le meilleur taux immobilier pour un emprunteur donné, il faut disposer de propositions personnalisées, récentes et comparables. Les baromètres servent à situer ces propositions dans le marché et à préparer la négociation ; ils ne suffisent pas à établir un palmarès national des établissements.
Quels taux immobiliers sont publiés en octobre 2026 ?
Les baromètres permettent de situer les niveaux de taux observés, à condition de distinguer les catégories de dossiers, les périodes et la nature des indicateurs. Une évolution des taux immobiliers doit elle aussi être interprétée à partir du périmètre de mesure.
| Source et période | Indicateur publié | Portée et limites |
|---|---|---|
| Meilleurtaux, 26 octobre 2026 | Sur 20 ans : 3,55 % pour un excellent dossier, 3,70 % pour un très bon dossier et 3,87 % pour un bon dossier | Barème par catégories de dossiers, hors assurance ; pas une offre nominative garantie |
| Empruntis, tableau du 15 octobre 2026 | Sur 20 ans : 3,20 % minimum, 3,79 % taux de marché et 4,58 % maximum | Valeurs du tableau publié ; divergences avec une autre section de la même source, sans arbitrage établi |
| CAFPI, octobre 2026 | 3,51 % sur 20 ans | Référence concernant les dossiers acceptés de sa clientèle |
| Pretto, octobre 2026 | 3,66 % sur 20 ans | Moyenne publiée pour la clientèle observée |
| Banque de France, août 2026 | 3,32 % | Moyenne des nouveaux crédits à l’habitat hors renégociations, toutes durées confondues ; période et population différentes |
Ces valeurs ne doivent pas être moyennées ni ordonnées pour déterminer une meilleure banque. Le minimum d’un baromètre, le taux associé à une catégorie de dossier et la moyenne des crédits effectivement accordés décrivent des réalités différentes.
Lorsque deux chiffres d’une même source divergent, il faut vérifier leur date de mise à jour, la durée du prêt et la catégorie de dossier concernée. Tant que cet écart n’est pas expliqué, le taux en question ne doit pas servir de référence pour évaluer une proposition bancaire.
Enfin, un indicateur publié hors assurance ne représente pas le coût intégral de l’emprunt. Pour rapprocher ces références d’un projet concret, il faut demander des conditions individualisées et examiner le TAEG des propositions obtenues.
Comment identifier l’offre la plus avantageuse pour son dossier ?
Le point de départ consiste à présenter le même projet à plusieurs établissements : montant demandé, durée envisagée, situation financière et besoins de financement identiques. La comparaison peut alors s’appuyer sur les propositions réellement obtenues, plutôt que sur des taux publicitaires. Par exemple, si vous sollicitez SG et deux autres banques pour financer le même bien, transmettez à chacune les mêmes hypothèses de montant, d’apport et de durée. Vous pourrez ensuite rapprocher les propositions en vérifiant leur date de validité et les prestations nécessaires pour bénéficier des conditions annoncées.
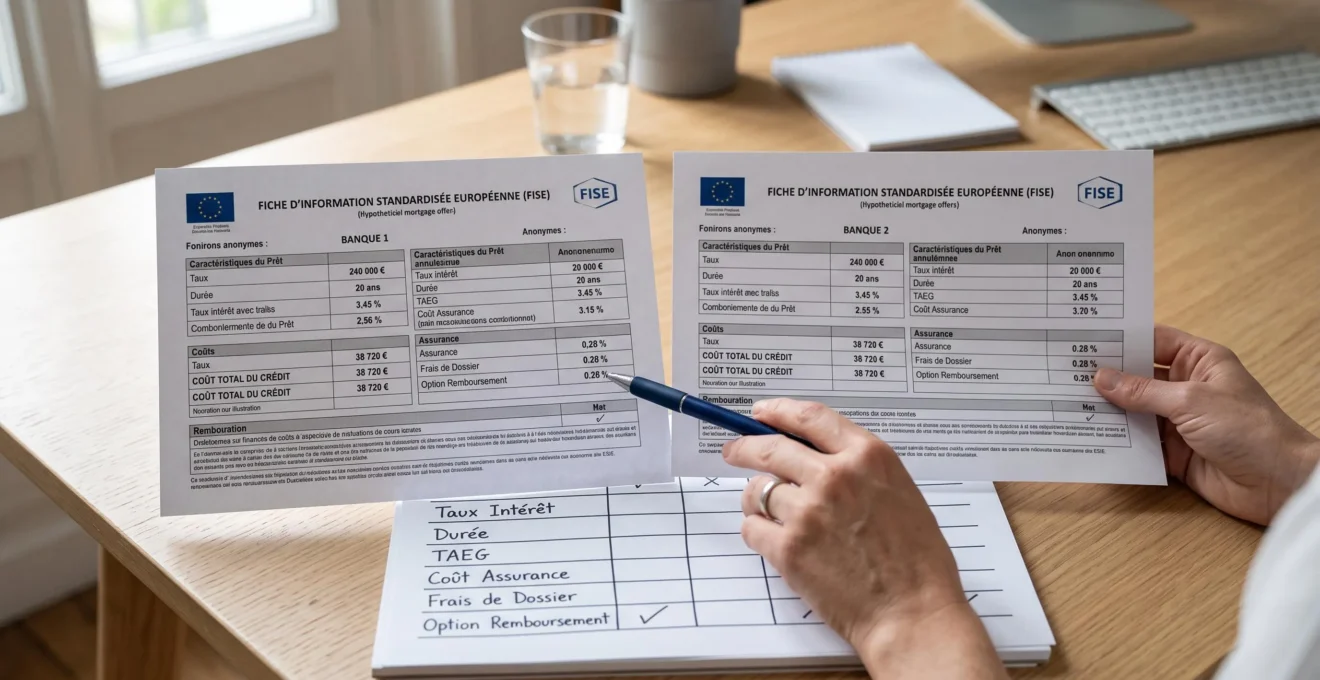
La fiche d’information standardisée européenne (FISE) permet d’examiner les caractéristiques et le coût du crédit. Pour préparer les démarches, les explications de Service-Public sur l’obtention d’un crédit immobilier constituent une référence institutionnelle utile.
La méthode suivante permet de choisir un meilleur taux à partir des conditions réellement proposées.
- Rassembler les fiches de financement. Demander à chaque prêteur les caractéristiques précises de sa proposition, les éléments de coût et les conditions applicables.
- Contrôler leur comparabilité. Vérifier le montant, la durée, le type de taux, la date de validité et les caractéristiques de l’assurance. Une offre portant sur une opération différente doit être examinée séparément.
- Comparer le TAEG. À caractéristiques comparables, cet indicateur permet d’intégrer les frais entrant légalement dans son calcul, plutôt que de retenir uniquement le taux nominal.
- Examiner les garanties et la souplesse du contrat. Étudier les protections assurantielles, les frais éventuels et les conditions contractuelles susceptibles d’influencer la décision.
- Demander une proposition clarifiée lorsque des éléments manquent. Ne pas attribuer arbitrairement une valeur à une assurance ou à des frais non renseignés.
Le coût de l’assurance emprunteur mérite une attention particulière : son prix doit être examiné avec les garanties, les exclusions et les quotités assurées. Si une proposition de SG comprend une assurance emprunteur, comparez ces éléments avec ceux des autres propositions : un tarif inférieur ne signifie pas nécessairement une protection équivalente.
| Critère | Pièce ou donnée à examiner | Décision possible |
|---|---|---|
| Projet financé | Capital, durée et modalités du prêt dans chaque FISE | Comparer directement uniquement les propositions de périmètre compatible |
| Coût | TAEG et éléments de coût détaillés | Identifier l’offre au coût le plus favorable à paramètres comparables |
| Assurance | Coût, garanties et exclusions | Examiner le compromis entre protection et prix |
| Conditions contractuelles | Clauses applicables à la proposition | Évaluer leur adéquation au projet avant de choisir |
| Donnée absente ou incohérente | Fiche incomplète ou informations contradictoires | Demander une clarification ; ne pas conclure sur ce critère |
Une proposition peut être considérée comme comparable lorsque ses données essentielles sont suffisamment renseignées et portent sur le même besoin de financement. Si une information déterminante manque, la conclusion doit rester limitée ; si les dossiers comparés diffèrent, il faut les rapprocher sur une base commune ou renoncer à un classement direct.
Les statistiques publiques, comme les Crédits aux particuliers – août 2026, apportent un contexte de marché. Elles ne remplacent pas les conditions particulières remises au demandeur.
Pour étudier la faisabilité d’un financement, le cadre du Haut Conseil de stabilité financière doit également être pris en compte, sans confondre admissibilité réglementaire et acceptation automatique du crédit.
Quelles conditions peuvent faire échouer une offre séduisante ?
Un taux attractif ne suffit pas à obtenir un financement. L’établissement doit apprécier le dossier et respecter les règles qui encadrent l’octroi des crédits immobiliers.
Le taux d’effort est en principe limité à 35 % dans le cadre fixé par le Haut Conseil de stabilité financière, sous réserve des modalités et flexibilités prévues par ce cadre. Pour examiner ce point, il est utile de comprendre le calcul du taux d’effort et de tenir compte des charges et revenus retenus par le prêteur. Respecter ce niveau ne crée toutefois aucun droit automatique à l’obtention du crédit.
Autre contrôle indispensable : le taux d’usure. Pour les prêts immobiliers à taux fixe d’une durée de 20 ans et plus, le seuil applicable au quatrième trimestre 2026 est de 5,40 %, selon la publication de la Banque de France sur le taux d’usure au quatrième trimestre 2026. Ce seuil concerne le TAEG, et non le seul taux nominal affiché.
Il faut aussi examiner les conditions d’assurance et de garantie. Une offre dont le taux nominal paraît inférieur peut devenir moins intéressante une fois ses autres éléments pris en compte, sans qu’il soit possible de le conclure avant d’avoir examiné les documents correspondants.
Enfin, la décision du prêteur reste liée à l’analyse du dossier. Une simulation ou un baromètre ne vaut pas acceptation du crédit. Pour une offre reçue, le délai légal de réflexion de dix jours calendaires doit être respecté avant son acceptation.
La prochaine étape consiste à obtenir au moins deux propositions documentées pour le même projet, puis à comparer leurs FISE. Si SG fait partie des établissements sollicités, examinez sa proposition selon les mêmes critères que celles des autres prêteurs : TAEG, assurance, garanties et souplesse du contrat. Demandez des précisions lorsque des informations manquent ou que les hypothèses diffèrent. La meilleure banque pour votre crédit immobilier sera celle dont les conditions vérifiées répondent le mieux à votre situation et à vos priorités.